

Cuando Lefia Reyes se lanzó a perseguir su sueño de fundar una escuela, se tuvo que enfrentar a la realidad de que en su comunidad no todo el mundo prioriza la educación. Improvisó una pequeña sala de tareas en la marquesina de su casa. Esa pequeña escuela comenzó con cinco niños. No había ni mobiliario; de hecho, los alumnos tenían que llevar sus banquillos de madera porque Lefia no tenía presupuesto para comprarlos.
Desde esos inicios tan precarios su historia hoy ha progresado: su centro educativo cuenta con dos niveles, 12 aulas, 275 niños matriculados, una guardería con 38 pequeños y un servicio de transporte escolar con tres autobuses, gestionado junto a su esposo. Este progreso no se mide solo en ladrillos o número de alumnos inscritos. Se mide en vidas transformadas, como la de Alba Iris Acevedo. Alba Iris encontró en la escuela de Lefia un empleo digno para salir adelante y formar parte de esa gran familia educativa y también una beca para que su propia hija acceda a una educación de calidad.
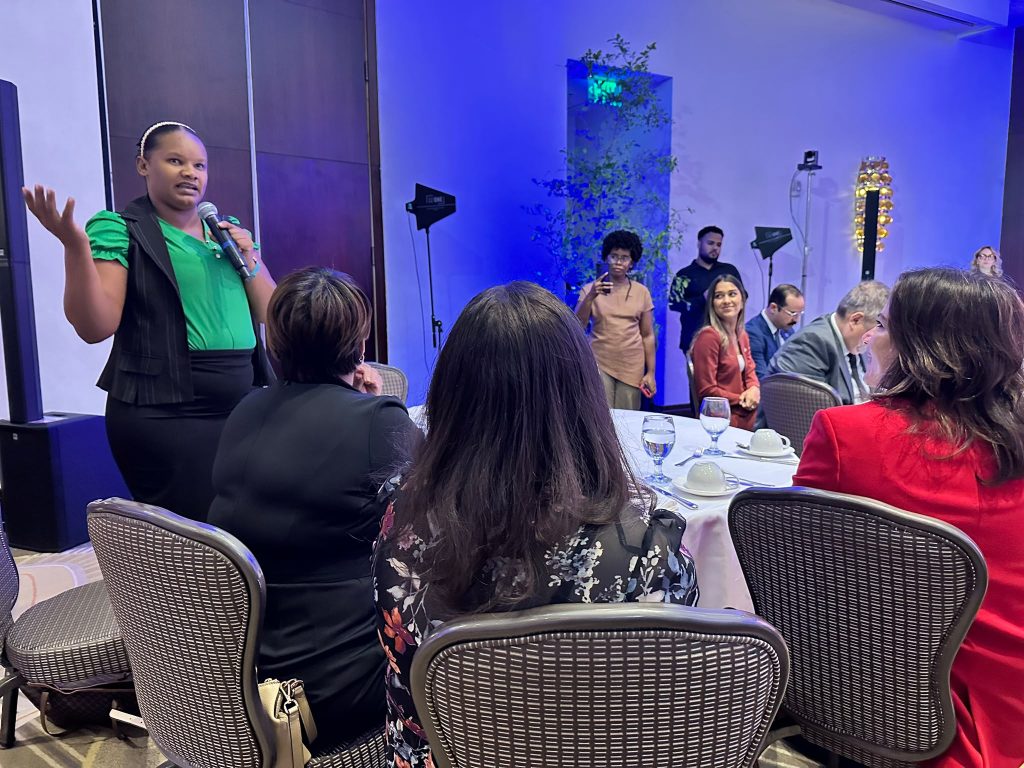
Alba Iris Acevedo, psicóloga escolar y clienta de Banco Adopem
Ambas han contado sus historias en el encuentro “Transformando Realidades, Construyendo el futuro”, organizado por Banco Adopem, entidad de la Fundación Microfinanzas BBVA (FMBBVA). Son más que relatos de superación inspiradores, reflejan un fenómeno estructural: en República Dominicana y en toda América Latina el pequeño emprendimiento es una herramienta potente para que los hogares generen ingresos propios, ganen autonomía y construyan economías resilientes.
La pobreza del futuro será como una puerta giratoria donde entra y sale la población vulnerable
República Dominicana ha experimentado un crecimiento económico constante que la sitúa como una de las economías más dinámicas de la región. Sin embargo, persisten obstáculos que frenan la equidad. Como ha señalado Giovanni di Plácido, director de Research y Estrategia de la FMBBVA, aunque la pobreza regional se ha reducido, la población vulnerable se mantiene estable. De hecho, “hoy en día hay más personas vulnerables que personas en situación de pobreza”, ha afirmado.
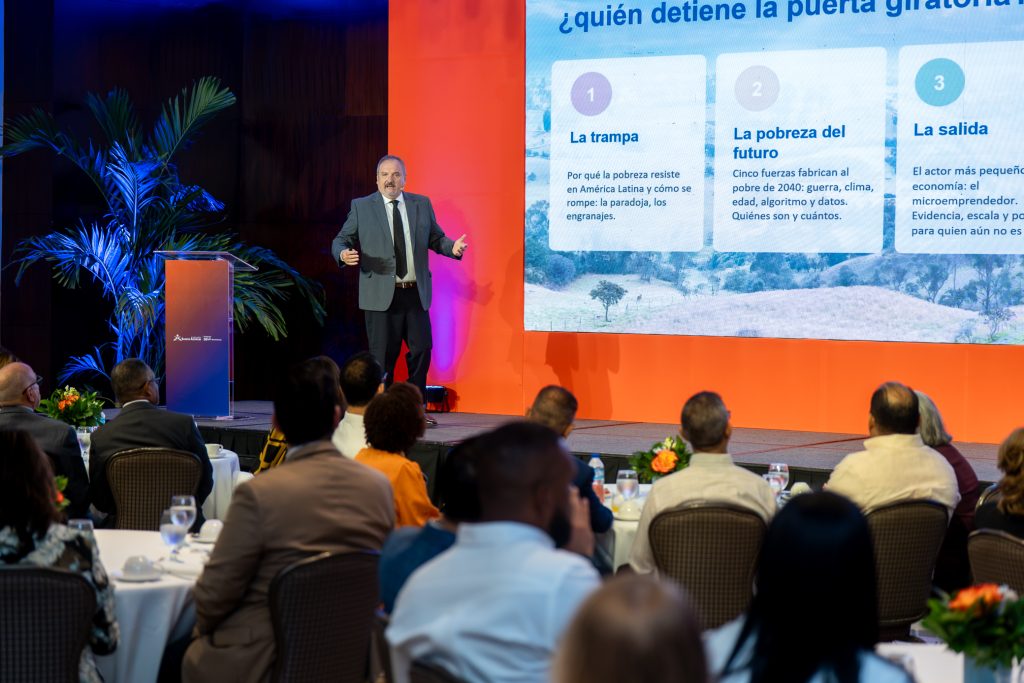
Intervención de Giovanni Di Placido, director de Research y Estrategia de la FMBBVA
Esto crea una dinámica de atrapamiento: la pobreza se convierte en una puerta giratoria donde las familias entran y salen constantemente. Ante cualquier imprevisto (una tormenta tropical, una enfermedad, una sequía… ), un hogar que apenas había logrado cruzar la línea de la pobreza puede volver a caer. Aunque las remesas y las ayudas estatales funcionan como un amortiguador en momentos de crisis, la clave para salir de esta puerta giratoria es la construcción de una sociedad capaz de generar sus propios recursos. Y ahí es donde el microemprendimiento juega un papel fundamental.
Más allá del crédito: acompañamiento, empatía y el «nuevo oro» digital
Para que un emprendimiento pase de ser una estrategia de supervivencia a una herramienta de desarrollo, hay que conseguir que no vuelvan a caer en la pobreza los microempresarios que hayan podido cruzar el umbral de la misma, reducir su vulnerabilidad y fomentar su resiliencia.
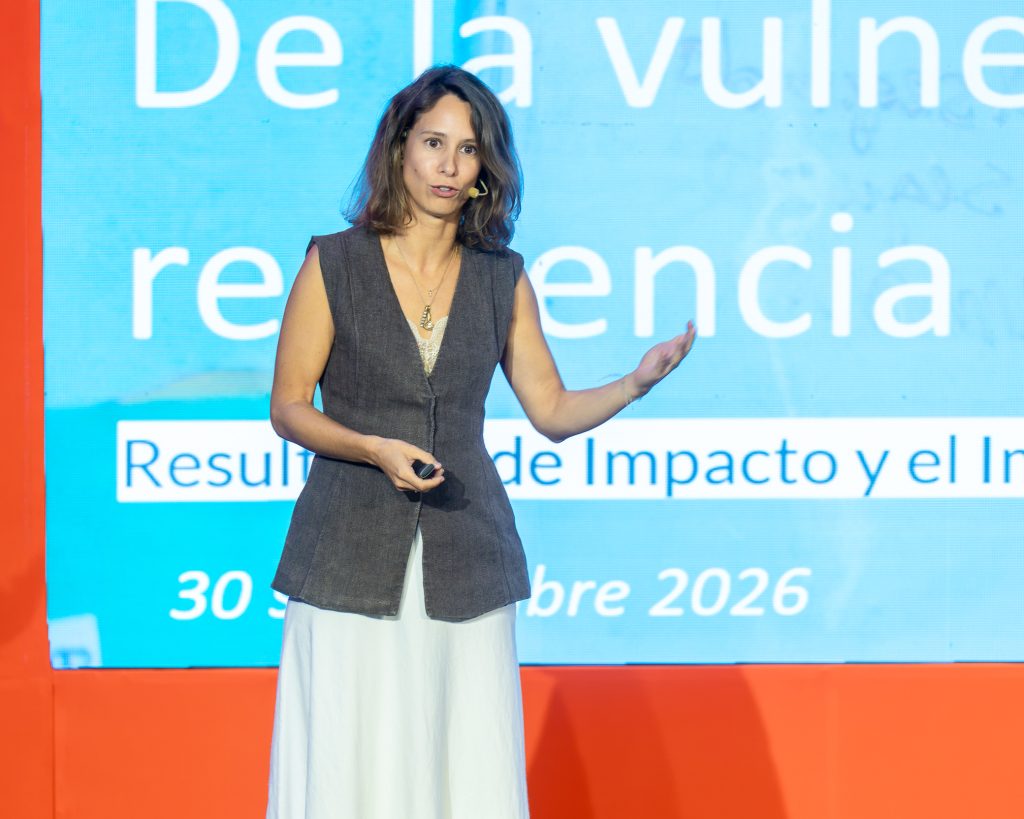
Stephanie García Van Gool, directora de Impacto de la FMBBVA
Según Stephanie García Van Gool, directora de Impacto de la FMBBVA, el verdadero cambio exige acompañar a las personas midiendo también el impacto indirecto de sus negocios. Para lograrlo, la Fundación impulsa un “laboratorio de impacto” que utiliza experimentos iterativos para evaluar, a medio y largo plazo, qué soluciones funcionan y cuáles no. Como ejemplo, el proyecto ‘Impulso Ahorro’, que funciona por WhatsApp y envía “empujoncitos” comportamentales y educativos como recordatorios para guardar dinero para la escuela o imprevistos. Se trata de un novedoso proyecto que evalúa periódicamente el desempeño económico de sus usuarios.
Claves para el crecimiento
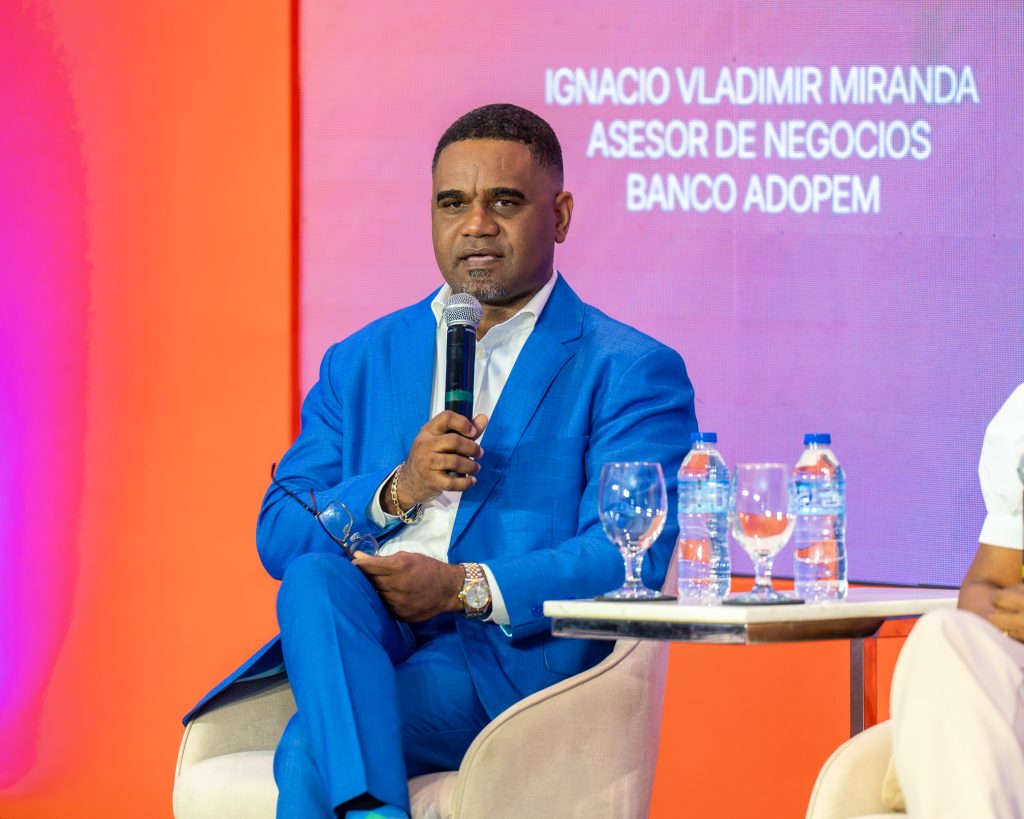
Vladimir Miranda, asesor de crédito, Banco Adopem
Como bien ha reflexionado Vladimir Miranda, asesor de crédito de Leifa, muchos emprendedores tienen una visión clara sobre sus proyectos pero no tienen acceso a financiación.
Para las emprendedoras, la situación se agrava, tal y como confirma Jennifer Lantigua, de BID Invest: “El principal obstáculo para las mujeres ya no es acceder al crédito, sino la profundidad de la financiación. Representan el 55% de los clientes de microcréditos pero poseen solo el 28% de la cartera, con préstamos promedio tres veces menores que los hombres y ocupando solo 1 de cada 5 puestos en el mercado PYME nacional, a pesar de tener una morosidad menor o igual”.
Mercedes Canalda, presidenta ejecutiva de Banco Adopem, coincide en la necesidad de cerrar esta brecha de género y ha resaltado el valor de la empatía cuando hablamos de servicios financieros con enfoque de género: “Cuando entra una mujer al banco muchas veces la vemos temerosa pero decidida. La cercanía de nuestros asesores y la sencillez con la que nos comunicamos es sumamente importante porque crean conexión y fomenta la confianza”.
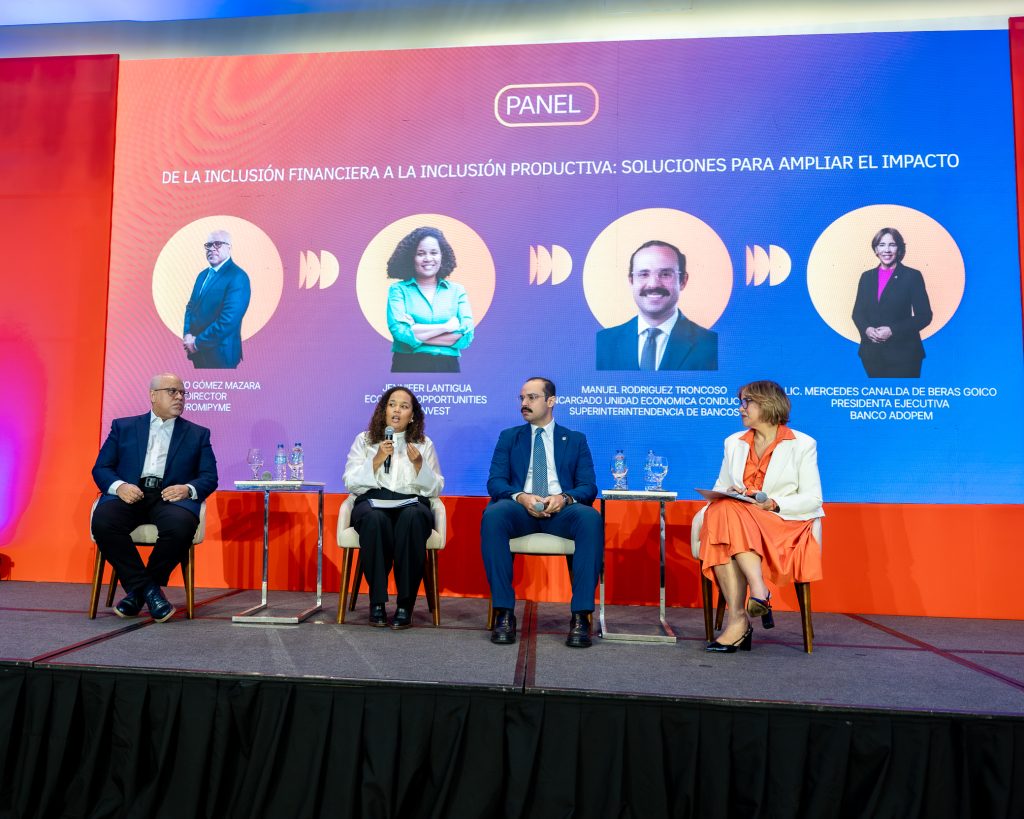
Panel “De la inclusión financiera a la inclusión productiva Soluciones para ampliar el impacto”
Esta cercanía y adaptabilidad en la atención es lo que permite pasar de la teoría a la práctica en la inclusión y salud financiera de las familias. Para Manuel Rodríguez Troncoso, de la Superintendencia de Bancos, el verdadero reto de la inclusión no es simplemente lograr que alguien abra una cuenta bancaria, sino acompañar la forma en que la utiliza a lo largo del tiempo. Contar con un «colchón» o fondo de reserva cambia la toma de decisiones: permite planificar en lugar de vivir sofocado solucionando urgencias del día a día, lo que a menudo empuja a los hogares más vulnerables hacia el sobreendeudamiento o préstamos informales de alto riesgo.
Sin embargo, la estructura económica también debe acompañar. Como señala Fabricio Gómez, director de Promipyme, en un país donde el 96% del tejido productivo son MiPYMES y el 88% son microempresas de subsistencia, exigir la formalización como una condición de entrada resta liquidez y asfixia a los pequeños negocios desde su arranque. La formalización debe ser la consecuencia natural del crecimiento, no una traba para empezar.
De la supervivencia a la resiliencia
El viaje de Lefia Reyes, desde aquella marquesina con cinco banquillos prestados hasta un centro educativo que transforma la vida de familias como la de Alba Iris, demuestra el poder del microemprendimiento. Sin embargo, para no recaer en la pobreza ante el primer imprevisto, es indispensable un entorno que garantice condiciones de protección y estabilidad.
Cuando el crédito se combina con un acompañamiento humano, educación financiera, perspectiva de género y herramientas digitales accesibles, más que abrir cuentas bancarias se abren horizontes de autonomía y esperanza para que toda una comunidad pueda crecer, prosperar y construir su propio futuro.


