

La Fundación Microfinanzas BBVA (FMBBVA) destaca que el uso de la inteligencia artificial para la inclusión de colectivos vulnerables exige alfabetización digital, transparencia y el acompañamiento humano en terreno.
La entidad ha participado en el V Observatorio ODS bajo el título ‘DiagnósticODS: estrategia y emergencia en la era de la IA’ , donde ha explicado cómo la tecnología y la IA pueden promover el desarrollo.
La Inteligencia Artificial (IA) ha llegado para transformar la sociedad y se ha convertido en una aliada para combatir la pobreza y la exclusión social de las poblaciones más vulnerables, pero hay que tener en cuenta que “la tecnología no puede sustituir la empatía ni el juicio humano”. Esta es una de las principales premisas compartidas en la mesa redonda “Sistemas cognitivos contra la precariedad: herramientas tecnológicas para la erradicación de la pobreza” del V Observatorio ODS, organizado por el periódico El Español, Enclave e Invertia.
Carolina Estay, responsable de Digitalización e IA de la Fundación Microfinanzas BBVA (FMBBVA), Elena Rodríguez Navarro, secretaria general de Inclusión del Ministerio de Inclusión, Seguridad Social y Migraciones; Antonio Cabrales, catedrático de Economía en la Universidad Carlos III (UC3M); y Juan Luis Delcán, representante de la Comisión Permanente de EAPN España, han debatido sobre cómo conseguir que la Inteligencia artificial tenga un impacto positivo en los colectivos vulnerables.
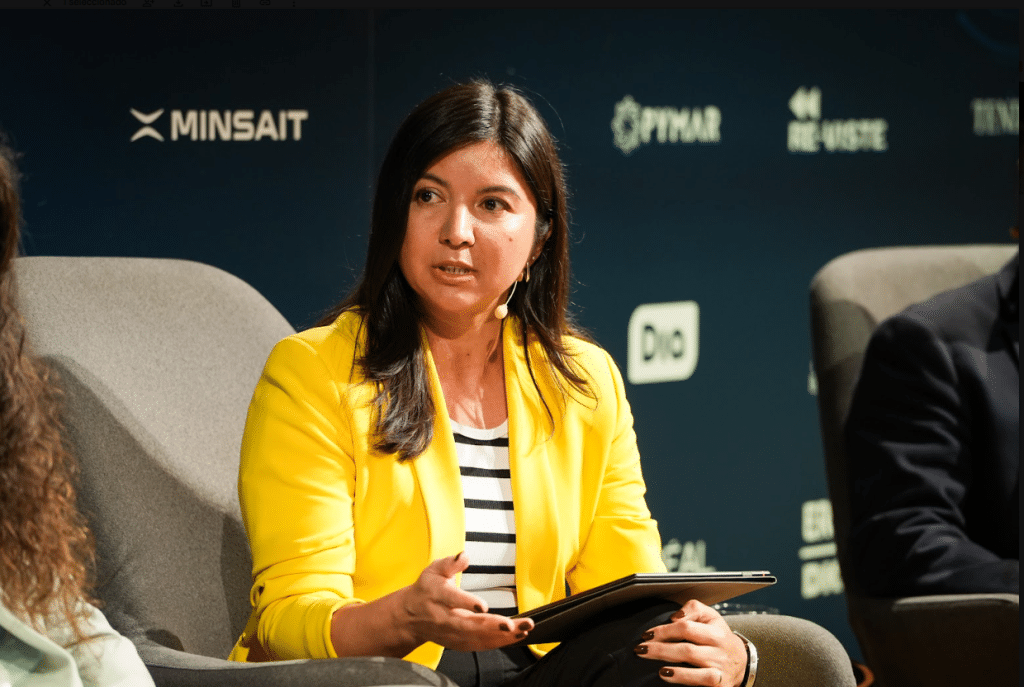
Durante el encuentro, Carolina Estay compartió la experiencia de trabajo de la FMBBVA con los más de 3 millones de emprendedores que acompaña en América Latina y resaltó la importancia de “impulsar la alfabetización digital mediante el acompañamiento directo en el terreno para disipar temores en el uso de la tecnología y apoyar los primeros pasos del usuario”.
Aseguró, además, que es necesario diseñar soluciones móviles e intuitivas adaptadas a los hábitos cotidianos de las personas en vulnerabilidad. “En nuestro caso, prácticamente el 100% de los emprendedores no usa ordenador pero sí teléfono móvil, su tiempo es escaso por la carga del negocio más los cuidados familiares, y WhatsApp es su canal natural de comunicación”. También destacó que la tecnología debe reducir las brechas existentes en lugar de ampliarlas. “Hay que mostrarle a los emprendedores cuáles son sus límites y ofrecerles una vía clara para comunicarse con una persona real si así lo prefieren. Es fundamental aplicar una IA a través de Chatbots con transparencia”, concluía.
El uso de datos en la economía informal
Los expertos abordaron también los desafíos de la analítica predictiva a la hora de identificar la vulnerabilidad antes de que se produzca una situación de exclusión. Cuando las familias y microempresas operan en la economía informal, los datos fiscales o bancarios tradicionales resultan insuficientes o inexistentes.
Frente a esta realidad, Juan Luis del Can, representante de la Comisión Permanente de EAPN España aseguró que “como sociedad debemos avanzar hacia una digitalización más inclusiva”. Por su parte, Elena Rodríguez señaló que “la IA puede ser una oportunidad para pasar de las políticas estandarizadas a las políticas personalizadas y ser un punto de transformación social hacia un nuevo estado de bienestar”. Para Antonio Cabrales, catedrático de Economía en la Universidad Carlos III (UC3M), “es importante que los datos sean multidimensionales y dinámicos a la hora de entrenar los modelos de IA”.
En línea con estas reflexiones la Fundación detalló cómo la tecnología permite dar estructura al conocimiento cualitativo que aportan los asesores sobre el terreno. La interacción personal con los emprendedores permite recoger información que no figura en ningún historial formal, como la situación de los negocios de los emprendedores o las condiciones de sus hogares.
Para procesar esta realidad de forma multidimensional, la FMBBVA cuenta con la plataforma NEXO, un modelo de datos integrado en los cinco países en los que opera (Colombia, Perú, República Dominicana, Chile y Panamá), que analiza dimensiones que van más allá de lo económico. NEXO permite analizar:
1) Información financiera y comercial básica: Evolución de las ventas, tipo de actividad y hábitos de pago.
2) Indicadores sociales y territoriales: Nivel educativo del hogar, condiciones de la vivienda, acceso a conectividad y entorno rural o urbano.
3) Variables climáticas y de sostenibilidad: Diagnóstico de exposición a riesgos meteorológicos para anticipar impactos y diseñar soluciones a medida.
Al finalizar el encuentro, los representantes del sector público, privado y académico concluyeron que la inteligencia artificial es una herramienta que debe estar al servicio de las personas y siempre debe estar acompañada de cercanía e inteligencia humana para una digitalización más inclusiva.


